
Nel 1593, Enrico IV di Borbone pronunciò la celebre frase “Parigi val bene una messa”, accettando di convertirsi al cattolicesimo pur di ottenere la corona e pacificare il Regno di Francia. Fu un atto di puro pragmatismo politico, accettare un compromesso per ottenere un beneficio immediato.
Questo è un po’ quello che succede quando si fa deficit, si ottiene un beneficio immediato, cioè disponibilità di denaro per finanziare la spesa pubblica, a fronte di una promessa di pagamento maggiorata.
Ecco, per analogia, oggi “Parigi NON val bene una messa”. O meglio dire “non val più bene una messa”. I mercati percepiscono la Francia instabile politicamente e incapace di arginare il proprio deficit e le proprie spese.
Per questo lo spread tra OAT e BUND è intorno a 1.4%. Considerate che negli ultimi 5 anni lo spread OAT-BUND oscillava tra 0.5% e 0.8%.
Il fatto su cui bisogna ragionare è che i problemi di questo genere non si creano da un giorno all’altro ma il mercato li inizia a scontare in maniera massiccia quando preferisce.
Vi ricordate di François Bayrou? Rimasto in carica come Primo Ministro per appena nove mesi, fino al settembre del 2025, Bayrou aveva l’intenzione di varare una severa legge di bilancio con 44 miliardi di euro di tagli (il deficit annuo francese è di circa 170 miliardi per darvi un’idea) per tentare di risanare le finanze pubbliche francesi. Ma la scelta di forzare la mano con il voto di fiducia si è trasformata in un clamoroso autogol. All’indomani dell’annuncio, infatti, le opposizioni hanno dichiarato che non avrebbero sostenuto il premier, facendone crollare l’esecutivo.
Ma solo oggi, un anno dopo, si parla di Francia in difficoltà, di CDS spread in aumento e di debito da rifinanziare in scadenza fra qualche anno. Il problema è che per gli investimenti non si può aspettare che un evento accada e sia prezzato per correre ai ripari, bisogna prendere precauzioni prima. Motivo per cui da ormai diversi anni sconsigliamo duration lunghe e consigliamo ai nostri investitori di tenere sempre una quota di portafoglio che sia in linea con il “debasement trade”.
Il problema non è l’inflazione, sono proprio i tassi reali a crescere e questo potrebbe addirittura essere strutturale. Sia perché l’economia, grazie all’aumento di produttività atteso portato dall’AI, ha bisogno di denaro per crescere, sia però per motivazioni meno nobili, cioè la svalutazione lenta e progressiva della valuta FIAT, la grandezza dello stock di debito pubblico di ormai tutti i paesi e il deficit annuo che ormai è arrivato intorno al 6% per i paesi G10 mentre era al 3% 10-15 anni fa.
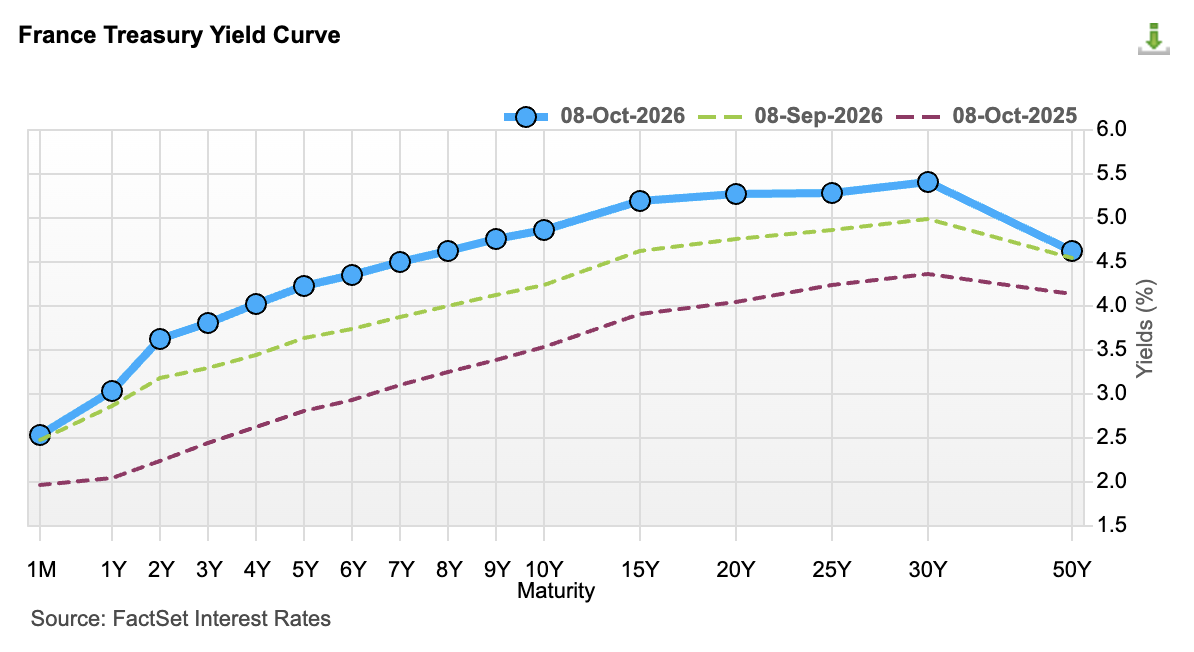
Tornando alla Francia, ecco la curva dei rendimenti. In blu quella attuale, in verde un mese fa e in rosso un anno fa:
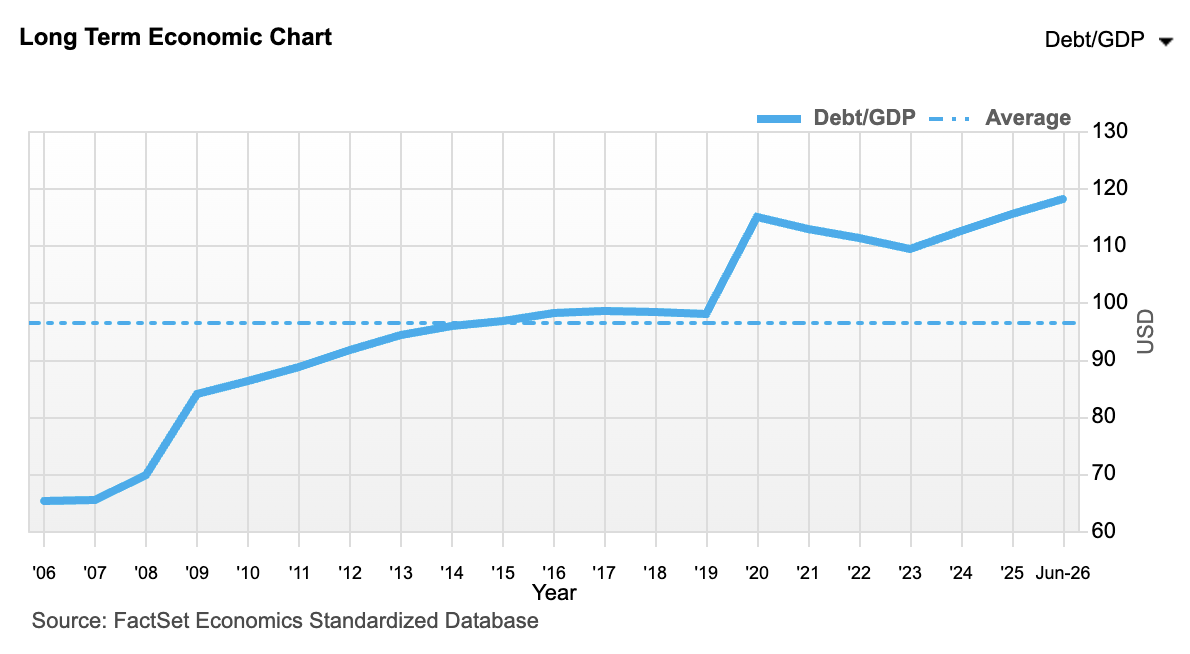
I dati quantitativi più importanti che fanno da base a questo rialzo dei tassi sono un rapporto debito PIL che continua a crescere, come si può vedere in questo grafico e un deficit stimato per il 2026 che si avvicina al 6%.
Se ci pensiamo però, la situazione francese da questi punti di vista non è molto peggio di altri paesi. La Francia è stata presa di mira per la sua instabilità e incapacità decisionale politica. Come diciamo spesso, i mercati finanziari puniscono qualsiasi incertezza.
Un governo capace di decidere, anche se prende decisioni finanziariamente non lungimiranti, non è messo così sotto pressione rispetto ad un governo incapace di fare tagli alla spesa.
Per dirla in altre parole: “meglio tirare a campare che tirare le cuoia”.
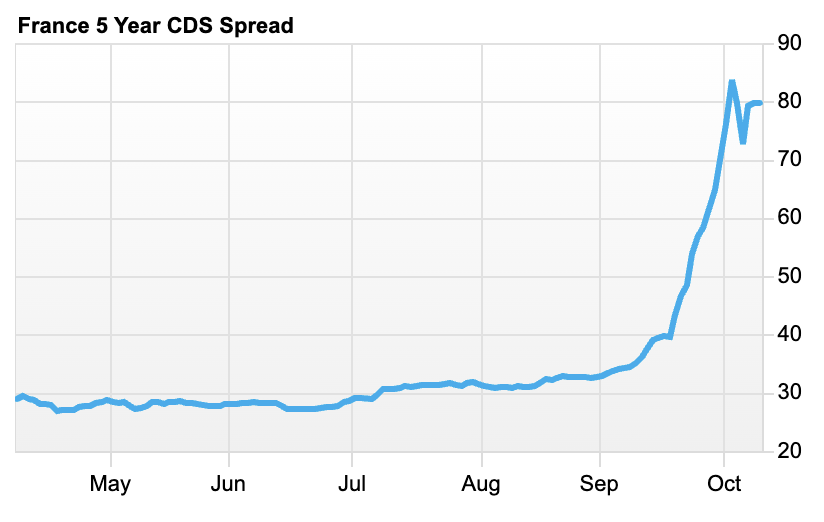
Tutto ciò ha fatto impennare gli spread dei CDS francesi e quindi, implicitamente, la probabilità di default del paese.
Ora, la crisi di credibilità della seconda economia dell’Unione Europea ha effetti diretti su tutta la curva dei tassi del continente. Se Parigi paga di più per emettere i propri titoli, la pressione rialzista si trasmette a cascata sui rendimenti dell’intera Eurozona. La BCE potrebbe teoricamente intervenire per calmierare il mercato, ma i vincoli di bilancio richiesti in cambio non sono politicamente digeribili in Francia. In ogni caso, la situazione non è irrecuperabile e in qualche modo se ne uscirà.
A noi investitori, tuttavia, interessano le opportunità che ogni crisi porta con sé. Senza esagerare con la duration e rimanendo posizionati sulla parte a breve-medio termine della curva, sfruttare il momento per aumentare l’esposizione ai bond europei potrebbe rivelarsi una mossa molto interessante.
In tutto questo iniziano a circolare alcune voci sull’incapacità di OpenAI di produrre ricavi secondo le attese. La domanda è: OpenAI perde quote di mercato? A favore di chi? Chi sta acquisendo quote di mercato sostiene tutta la filiera occidentale dei chip? E quindi sostiene le valutazioni di questi titoli? Come abbiamo detto, finché le attese non vengono disattese i venti negativi sui mercati azionari sono passeggeri, ma se ci fossero fondate basi per ipotizzare ricavi o risultati disattesi allora quello sarebbe un altro discorso, e probabilmente la volatilità dell’obbligazionario si scaricherebbe sull’azionario e a questi livelli di tassi ci sarebbe un bel fly to quality. Ipotizzando questo scenario, sembra ancora più sensato sovrappesare in anticipo l’obbligazionario
P.S. Enrico IV di Borbone finì assassinato.